
Was ist eine E-Rechnung?
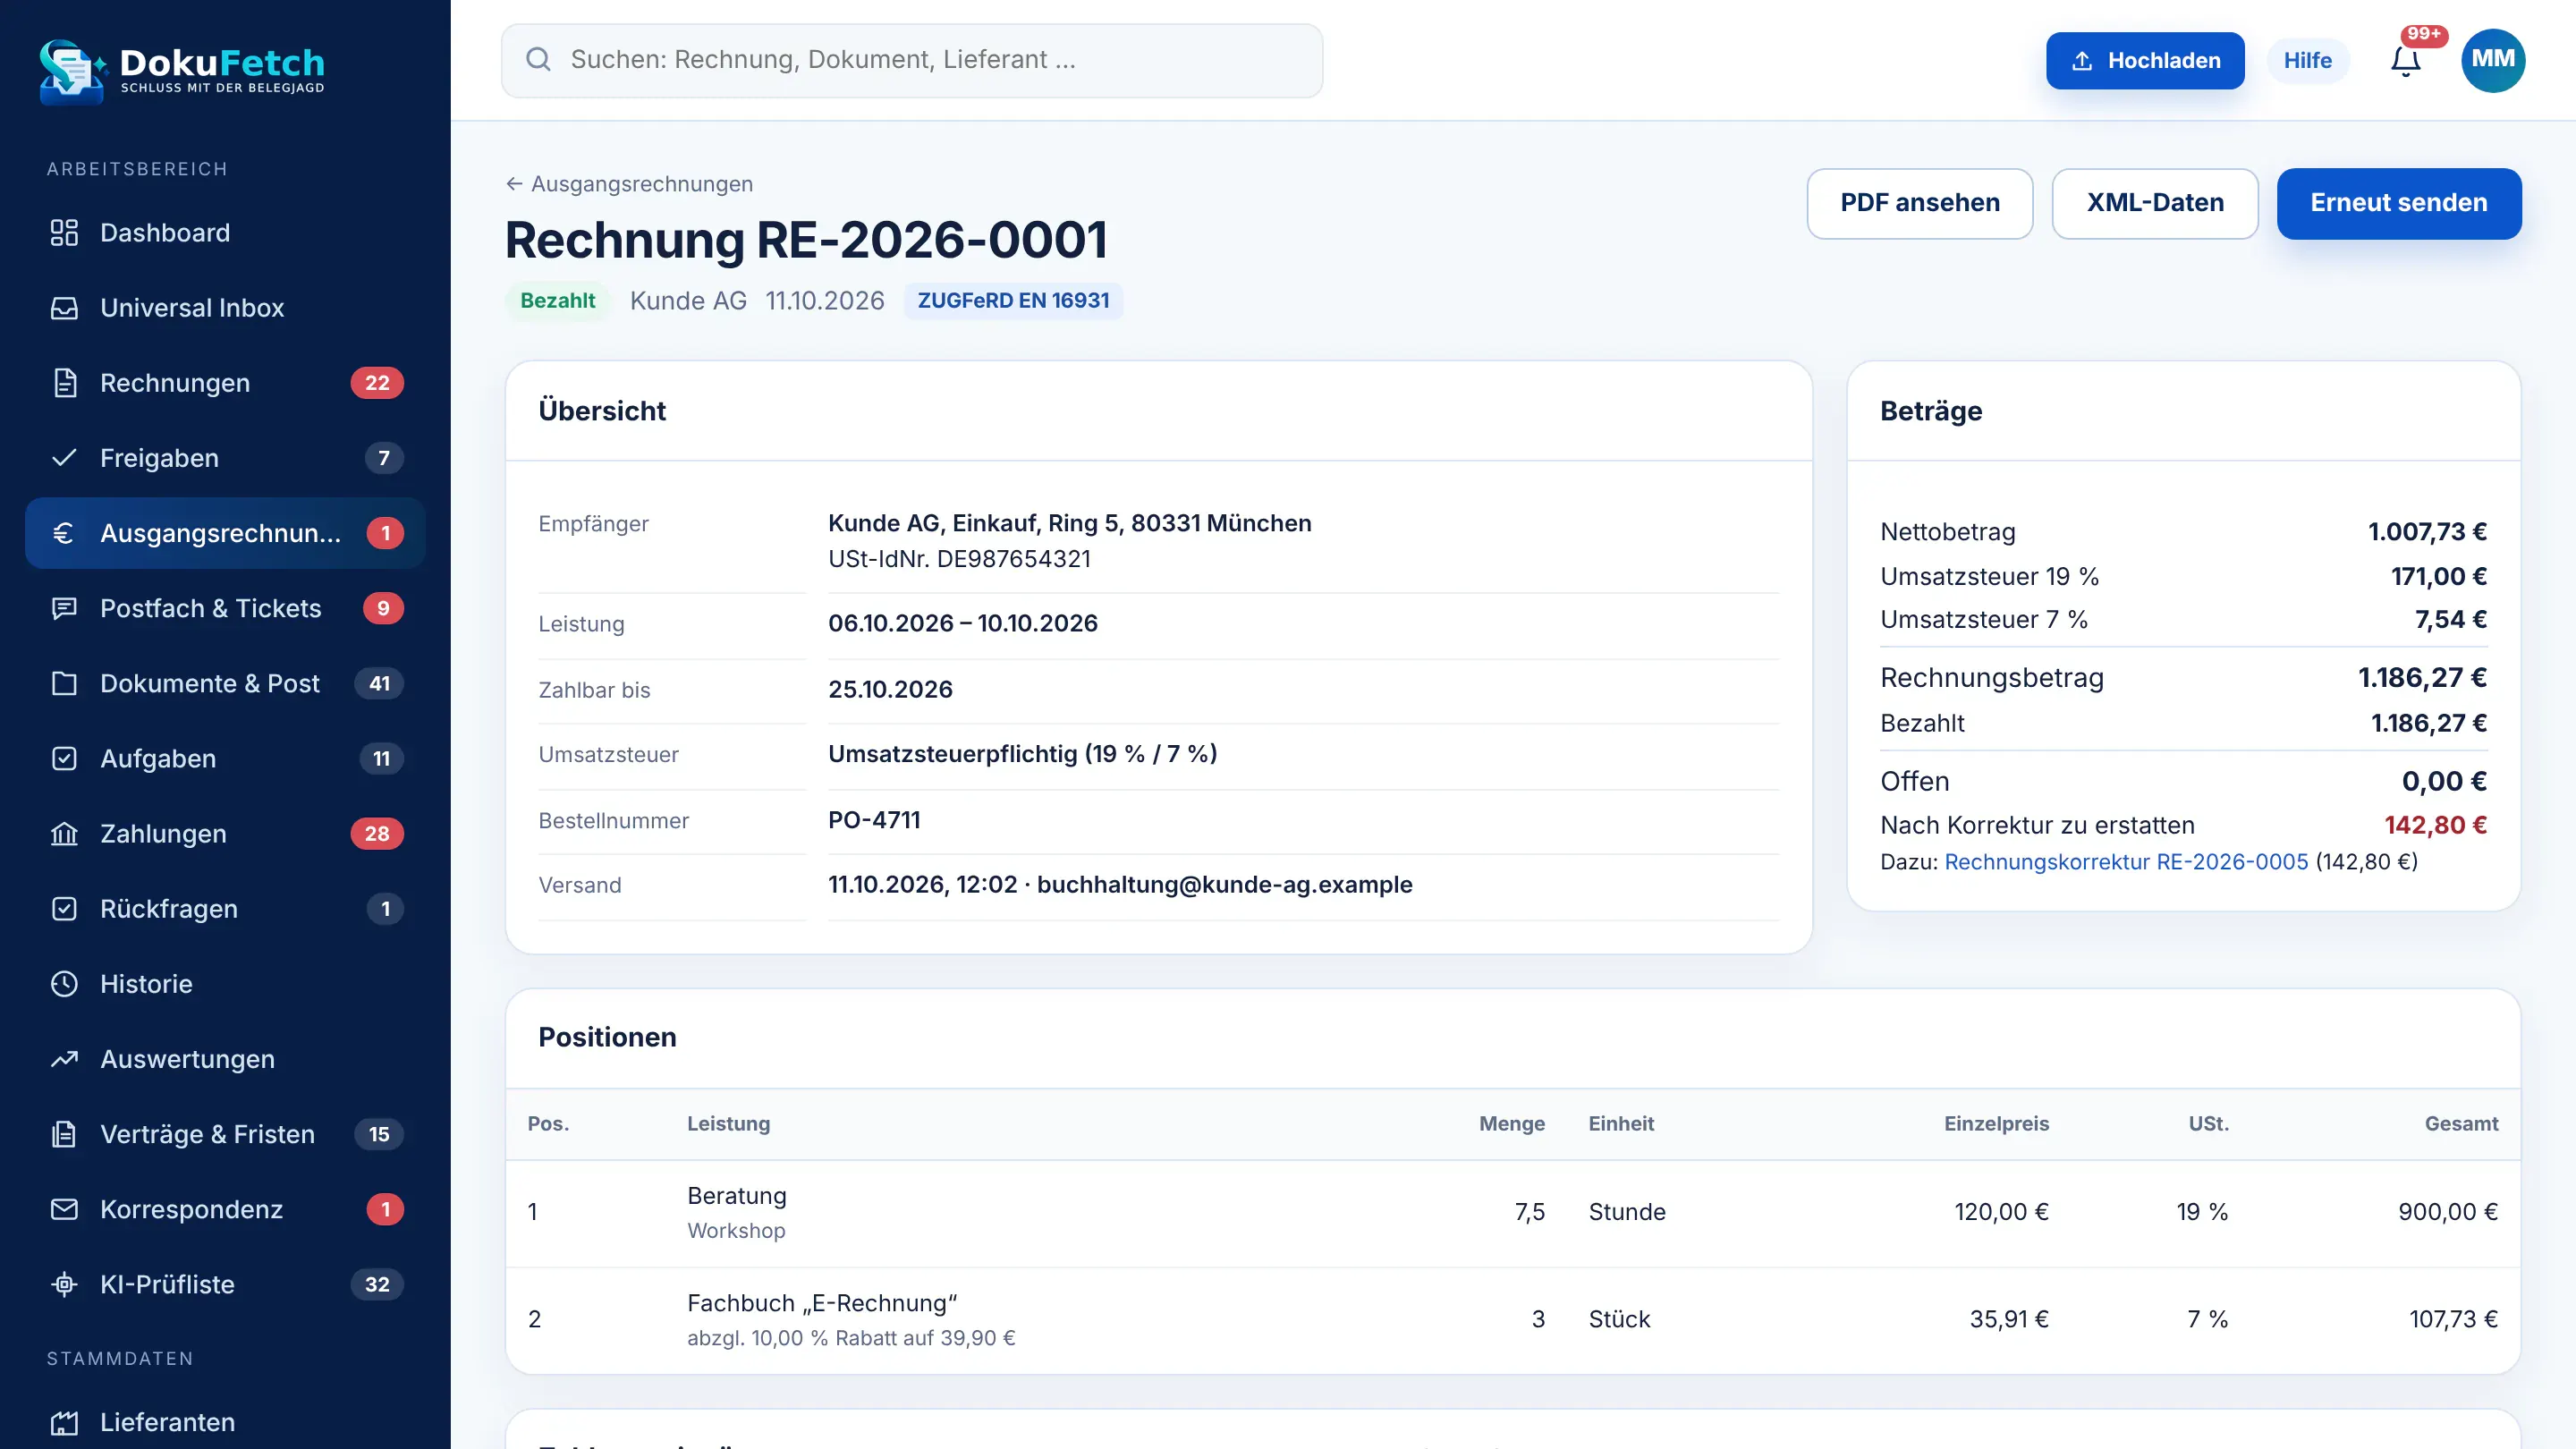
Eine E-Rechnung ist eine Rechnung in einem strukturierten elektronischen Format, das der europäischen Norm EN 16931 entspricht und eine automatische Verarbeitung ermöglicht. In Deutschland sind vor allem XRechnung (reines XML) und ZUGFeRD ab Version 2.0.1 verbreitet; ZUGFeRD kombiniert eine PDF-Ansicht mit eingebetteten XML-Daten.
Eine PDF-Datei ohne strukturierte Daten, ein Scan oder ein Foto ist keine E-Rechnung, sondern eine „sonstige Rechnung“. Die ZUGFeRD-Profile MINIMUM und BASIC-WL enthalten nicht alle Pflichtangaben und gelten nach Auffassung der Finanzverwaltung ebenfalls nicht als E-Rechnung.
Ab wann gilt die E-Rechnungspflicht?
Die Pflicht gilt für Umsätze zwischen inländischen Unternehmen (B2B). Rechnungen an Privatpersonen sind nicht betroffen.
| Zeitraum | Empfang | Ausstellung |
|---|---|---|
| ab 1. Januar 2025 | Pflicht für alle Unternehmen | Papier oder sonstige elektronische Rechnung weiter zulässig; sonstige elektronische Rechnung nur mit Zustimmung des Empfängers |
| ab 1. Januar 2027 | Pflicht | Pflicht bei Vorjahresumsatz über 800.000 €; darunter Übergangsregel |
| ab 1. Januar 2028 | Pflicht | Pflicht für alle Unternehmen |
Für den Empfang genügt es, ein E-Mail-Postfach bereitzustellen. Entscheidend ist, dass Sie die Daten lesen, prüfen und ordnungsgemäß aufbewahren können.
Welche Ausnahmen gibt es?
- Kleinbetragsrechnungen bis 250 € brutto dürfen weiterhin als Papier- oder sonstige Rechnung ausgestellt werden.
- Fahrausweise sind ebenfalls ausgenommen.
- Kleinunternehmer müssen keine E-Rechnungen ausstellen, aber E-Rechnungen empfangen können.
Was gilt bei fehlerhaften E-Rechnungen?
Bei Formaten mit Bild- und Datenteil wie ZUGFeRD ist der strukturierte XML-Teil maßgeblich. Entspricht eine Datei nicht dem vorgeschriebenen Format, liegt keine E-Rechnung vor. Inhaltliche Fehler werden – wie bei jeder Rechnung – durch eine berichtigte Rechnung korrigiert, die ebenfalls als E-Rechnung ausgestellt werden muss.
Wie setzen Sie die E-Rechnung im Unternehmen um?
- Eine zentrale Rechnungs-E-Mail-Adresse einrichten und Lieferanten mitteilen.
- Ein Werkzeug nutzen, das XRechnung und ZUGFeRD lesbar anzeigt und die Daten prüft.
- Prüf- und Freigabeschritte festlegen: Pflichtangaben, Summen, Steuer, Dubletten, Bankverbindung.
- Die strukturierte Datei unverändert und maschinell auswertbar aufbewahren.
- Den Versand eigener Rechnungen rechtzeitig vor der Ausstellungspflicht vorbereiten.
DokuFetch liest XRechnung und ZUGFeRD aus der Rechnungs-E-Mail, aus Uploads und aus Lieferantenportalen, zeigt sie lesbar an und bewahrt die Originaldatei unverändert auf – mehr dazu unter E-Rechnung.