
Was sind die GoBD?
Die „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“ sind ein Schreiben des Bundesministeriums der Finanzen. Sie legen aus, wie die Ordnungsvorschriften der Abgabenordnung (§§ 146, 147 AO) bei elektronischer Buchführung anzuwenden sind. Zuletzt wurden sie im Juli 2025 an die E-Rechnung angepasst.
Welche Grundsätze verlangen die GoBD?
- Nachvollziehbarkeit und Nachprüfbarkeit: Ein sachverständiger Dritter muss Geschäftsvorfälle in angemessener Zeit nachvollziehen können.
- Vollständigkeit und Richtigkeit: Alle Geschäftsvorfälle werden lückenlos und zutreffend erfasst.
- Zeitgerechte Erfassung und Ordnung: Belege werden zeitnah erfasst und so abgelegt, dass sie auffindbar sind.
- Unveränderbarkeit: Ursprüngliche Inhalte bleiben feststellbar; Änderungen werden protokolliert.
Was gehört in die Verfahrensdokumentation?
Die Verfahrensdokumentation beschreibt, wie Belege eingehen, verarbeitet, geprüft, gebucht und aufbewahrt werden – organisatorisch und technisch. Sie ist Voraussetzung dafür, dass ein Prüfer das Verfahren nachvollziehen kann, und sollte bei jeder wesentlichen Änderung aktualisiert werden.
Darf ich Papierbelege nach dem Scannen vernichten?
Papierbelege dürfen gescannt und das Papier anschließend vernichtet werden, wenn das Verfahren dokumentiert ist und der Scan bildlich mit dem Original übereinstimmt. Ausgenommen sind Unterlagen, die nach anderen Vorschriften im Original aufbewahrt werden müssen, sowie Jahresabschlüsse und Eröffnungsbilanz.
Wie greift die Finanzverwaltung auf die Daten zu?
Bei einer Außenprüfung kann die Finanzverwaltung auf die Daten zugreifen – unmittelbar im System, mittelbar über Auswertungen oder durch Überlassung der Daten (§ 147 Abs. 6 AO). Das Archiv muss die Daten daher maschinell auswertbar bereitstellen können.
Was sollte ein Dokumentenmanagement leisten?
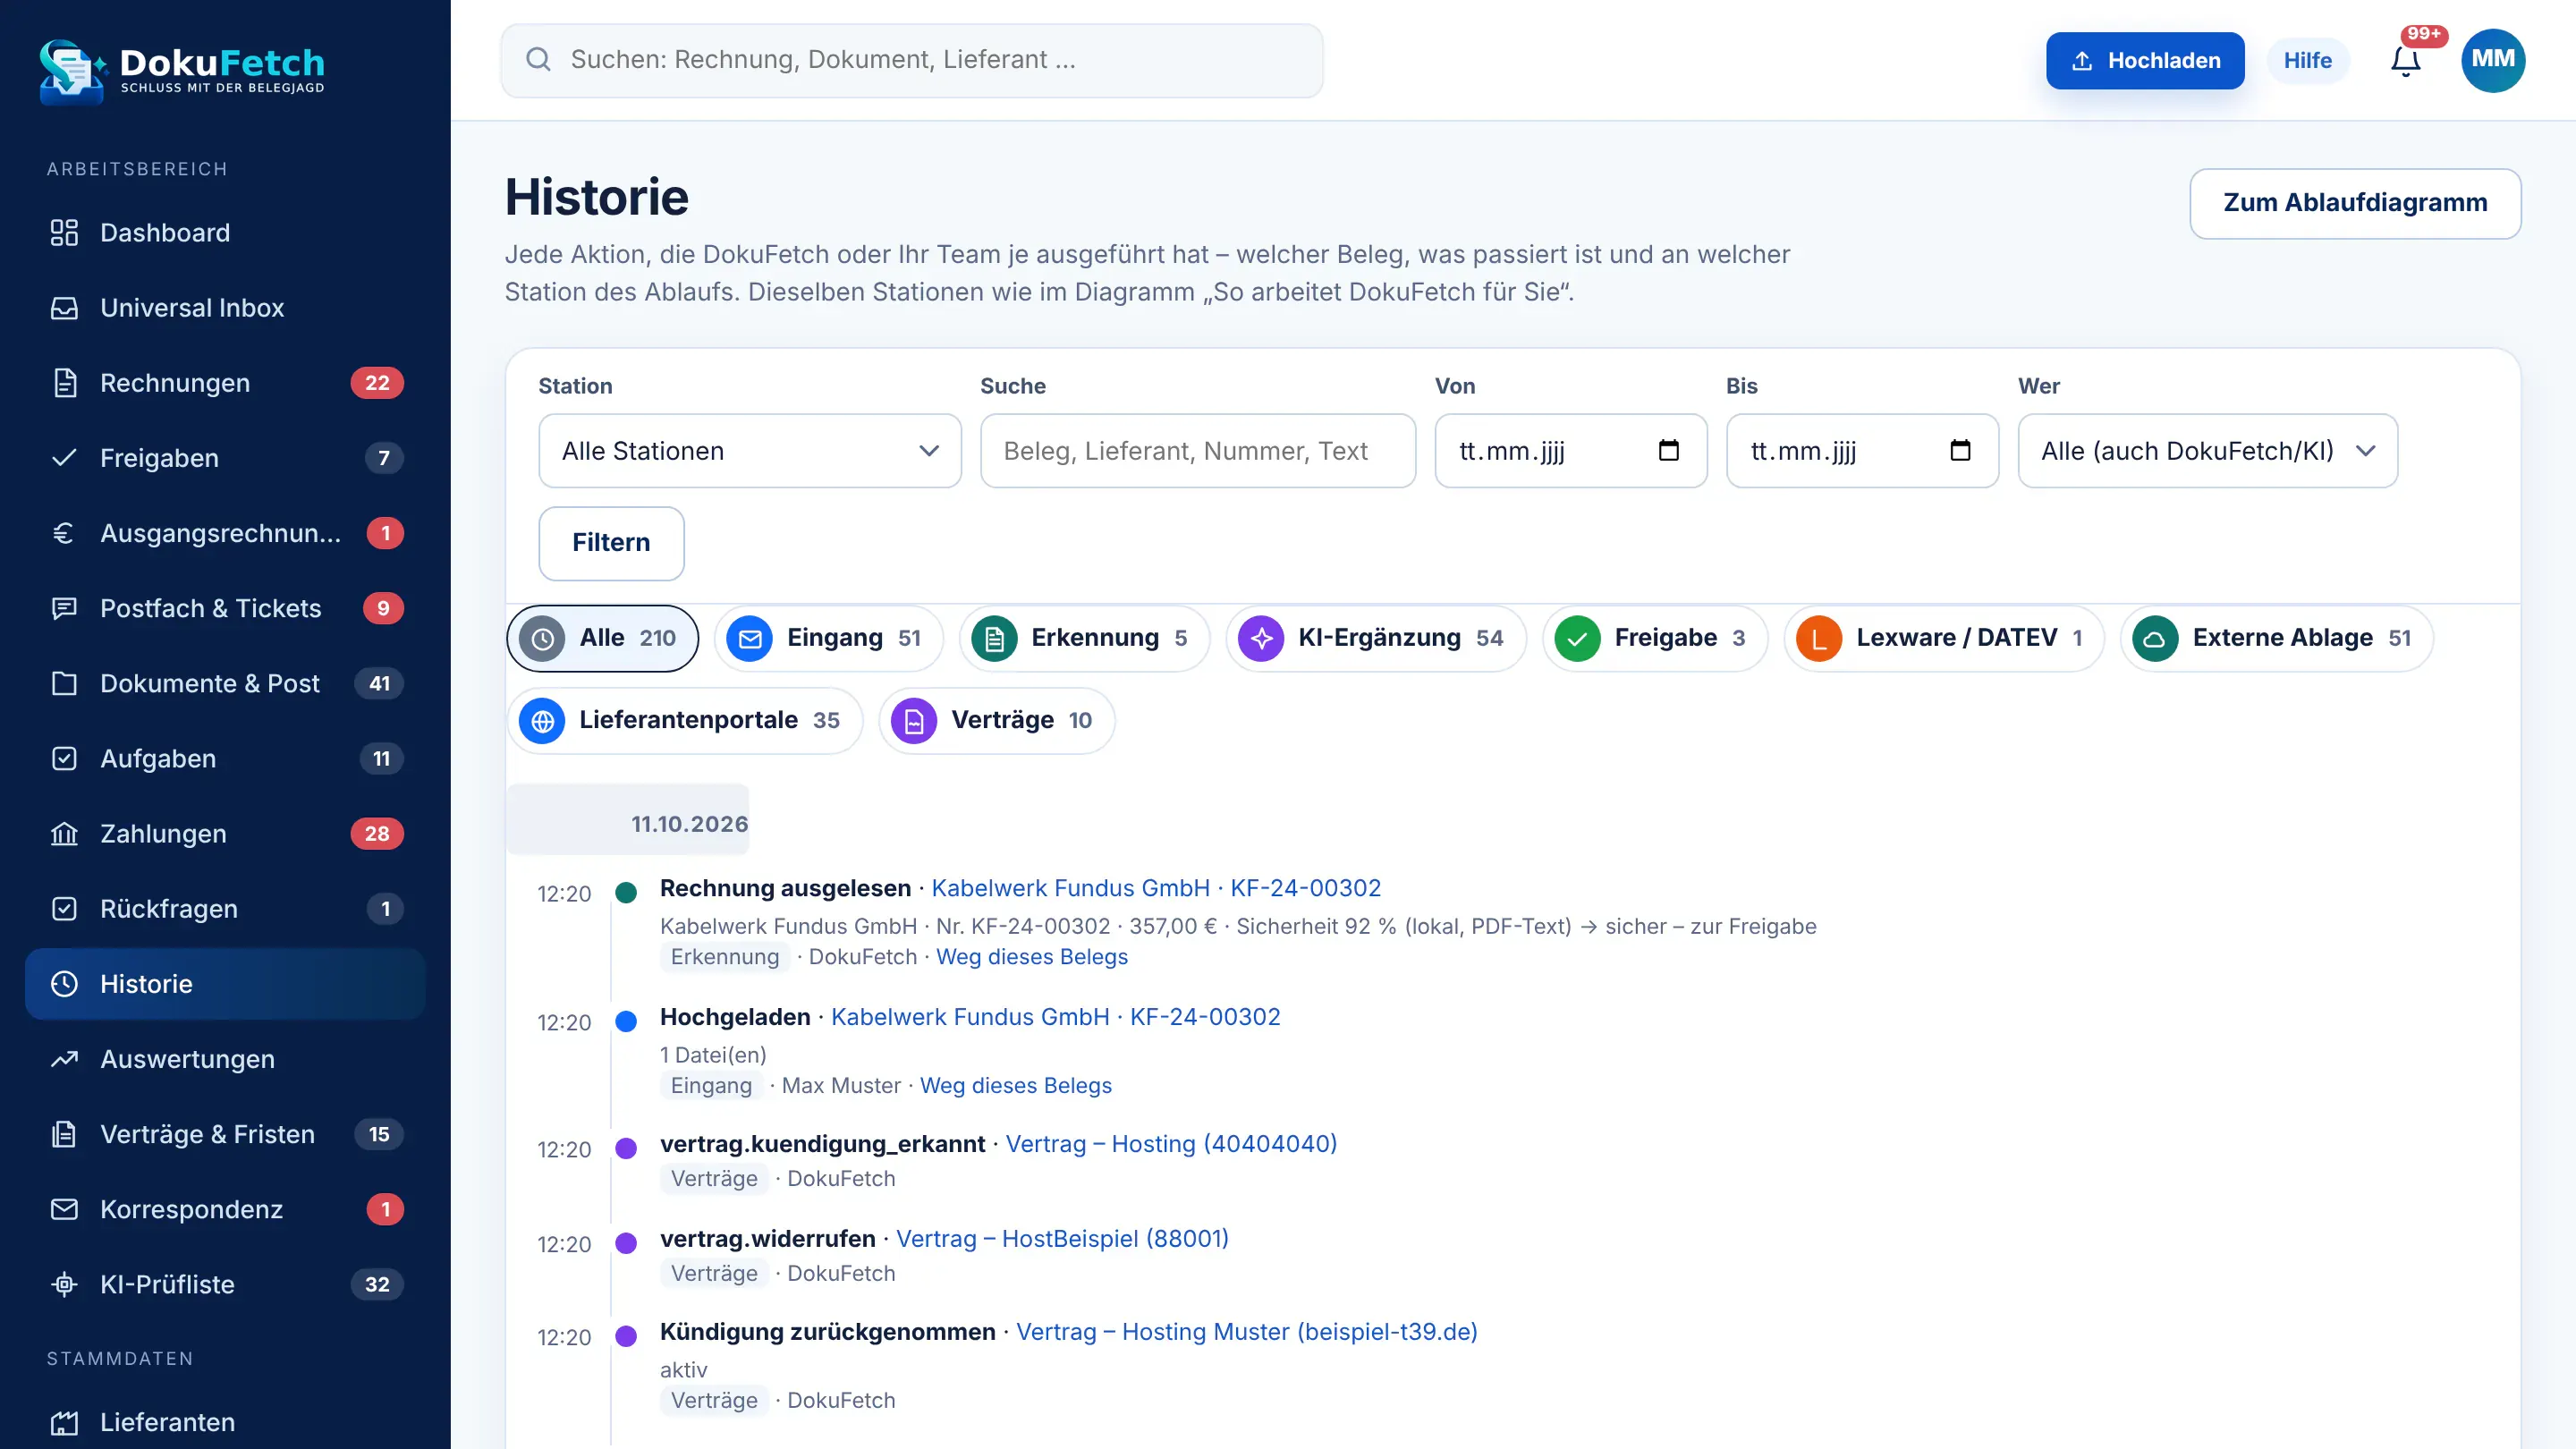
Wichtig sind eine unveränderte Originalablage, ein Protokoll aller Aktionen, Aufbewahrungsregeln mit Sperren gegen vorzeitiges Löschen und eine Suche, die Belege schnell auffindbar macht. DokuFetch bietet diese Bausteine im Dokumentenmanagement; die Verfahrensdokumentation bleibt Aufgabe Ihres Unternehmens.